BUDGETCOMPARATIF
Financer une voiture d’occasion
Comparer crédit et LOA
Pour comparer un crédit auto et une LOA , mettez sur la même durée le montant versé au départ, les mensualités, les frais, l’assurance exigée, l’entretien prévu et le coût de sortie.
- 4 minLecture
- 2Sources consultées
- Avant de comparerMoment conseillé
- 01Ce qu’il faut préparer
- 02Ce qu’il faut vérifier
- 03Ce qui doit vous alerter
- 04Quelle décision prendre
Par la rédaction Auto au QuotidienPublié le Sources vérifiées le
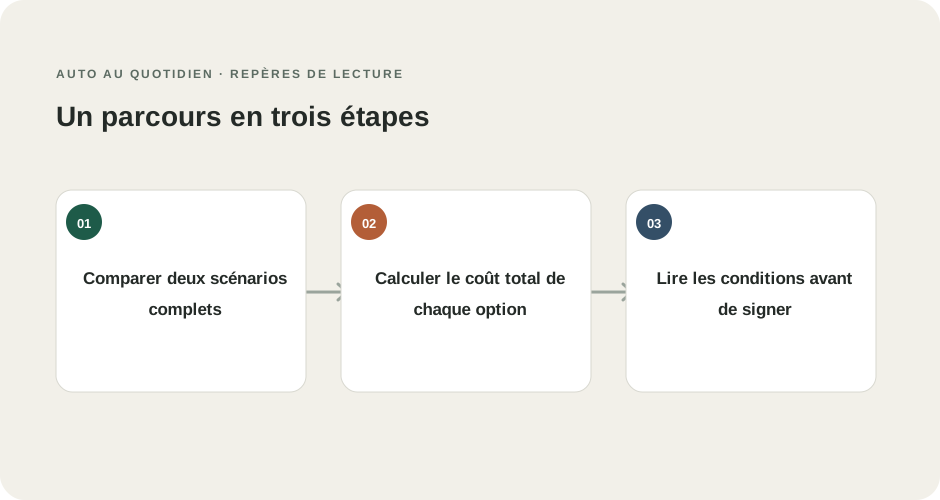
Comparer deux scénarios complets
Demandez une proposition écrite pour le même véhicule, le même apport et une durée comparable. Pour le crédit affecté, relevez le TAEG, les frais, le montant financé, le nombre de mensualités et les conditions de rétractation. Pour la LOA, ajoutez premier loyer majoré, dépôt, total des loyers, kilométrage autorisé, frais de restitution et option d’achat.
| À comparer | Crédit affecté | LOA |
|---|---|---|
| Objet du contrat | Financement lié à l’achat du véhicule désigné | Location pendant une durée prévue au contrat |
| Propriétaire pendant le contrat | L’acheteur acquiert le véhicule selon les conditions de vente | Le loueur reste propriétaire jusqu’à une éventuelle levée d’option |
| Coût de sortie | Capital et intérêts selon l’offre | Frais de restitution ou prix d’achat final selon le choix |
| Limites d’usage | Celles du véhicule et de l’assurance | Kilométrage et état de restitution prévus au contrat |
| Indicateur central | TAEG et coût total du crédit | Total des loyers, premier loyer, option et frais possibles |
- À comparer
- Objet du contrat
- Crédit affecté
- Financement lié à l’achat du véhicule désigné
- LOA
- Location pendant une durée prévue au contrat
- À comparer
- Propriétaire pendant le contrat
- Crédit affecté
- L’acheteur acquiert le véhicule selon les conditions de vente
- LOA
- Le loueur reste propriétaire jusqu’à une éventuelle levée d’option
- À comparer
- Coût de sortie
- Crédit affecté
- Capital et intérêts selon l’offre
- LOA
- Frais de restitution ou prix d’achat final selon le choix
- À comparer
- Limites d’usage
- Crédit affecté
- Celles du véhicule et de l’assurance
- LOA
- Kilométrage et état de restitution prévus au contrat
- À comparer
- Indicateur central
- Crédit affecté
- TAEG et coût total du crédit
- LOA
- Total des loyers, premier loyer, option et frais possibles
Les structures de contrat diffèrent ; la comparaison doit donc porter sur le coût total et le résultat recherché (posséder ou restituer), pas sur une équivalence supposée entre mensualités.
Calculer le coût total de chaque option
Pour une LOA, additionnez premier loyer, loyers, frais prévus et, si vous voulez acheter, option d’achat. Pour un crédit, additionnez apport, mensualités et frais du contrat, puis tenez compte de la valeur du véhicule que vous posséderez à la fin. Dans les deux cas, ajoutez assurance, entretien et énergie pour estimer la dépense de possession.
Exemple de lecture : l’offre A affiche un loyer bas mais suppose un apport important et facture potentiellement le dépassement kilométrique ; l’offre B affiche un loyer supérieur sans option d’achat. Sans le kilométrage attendu et la décision de garder la voiture, il est impossible de dire laquelle coûte le moins.
Lire les conditions avant de signer
Service-Public rappelle que la LOA prévoit un kilométrage, un premier loyer éventuel, des loyers et un prix d’achat final, et conseille de comparer le coût total avec un crédit classique. Pour le crédit affecté, le TAEG intègre intérêts et frais associés. Les règles peuvent évoluer : contrôlez la fiche officielle et l’offre exacte avant de prendre une décision.
Reliez le financement à votre coût mensuel de possession et aux garanties d’assurance à comparer. Ce sont des postes séparés du montant affiché dans l’annonce ou la publicité.
Votre prochaine étape
Comparez le financement au budget global du véhicule et à la trésorerie que vous souhaitez conserver.
Sources vérifiées le 19 octobre 2026
- Service-Public — LOA ou LLD : fonctionnement et points à vérifier
- Service-Public — Crédit à la consommation : crédit affecté
- DGCCRF — Financement automobile
- Service-Public — Crédit à la consommation : crédit affecté
Guide comparatif documentaire, sans simulation de crédit ni recommandation financière. Seules les offres et clauses signées déterminent vos obligations ; le budget doit tenir compte de votre situation réelle.