BUDGETCOMPARATIF
Acheter une voiture d’occasion comptant ou à crédit ?
Pour choisir entre achat comptant et crédit, comparez le coût total du prêt avec la trésorerie que vous souhaitez conserver et le coût d’usage du véhicule.
- 4 minLecture
- 3Sources consultées
- Avant de comparerMoment conseillé
- 01Ce qu’il faut préparer
- 02Ce qu’il faut vérifier
- 03Ce qui doit vous alerter
- 04Quelle décision prendre
Par la rédaction Auto au QuotidienPublié le Sources vérifiées le
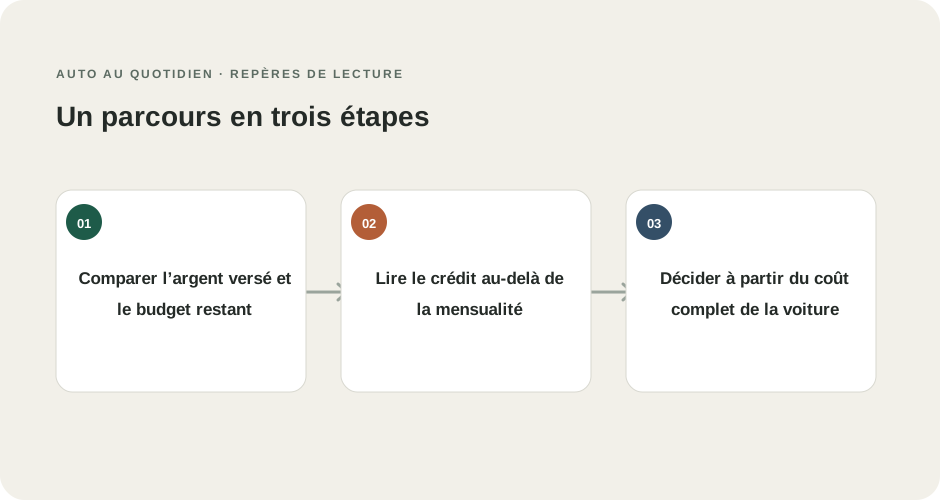
Comparer l’argent versé et le budget restant
Pour un achat comptant, notez le prix, les frais liés à l’achat et la somme qui restera disponible pour l’assurance, l’entretien et les imprévus. Pour un crédit affecté, relevez le montant emprunté, la durée, le TAEG, les frais et le total à rembourser. Une mensualité plus faible peut simplement correspondre à une durée plus longue.
| Question | Achat comptant | Crédit affecté |
|---|---|---|
| Sortie immédiate | Prix et frais payés sans mensualités de crédit | Apport éventuel et frais prévus au contrat |
| Coût de financement | Pas d’intérêt de prêt | Intérêts et frais inclus dans le coût total |
| Trésorerie après l’achat | Réduite du prix payé | Une part du capital reste disponible, mais des échéances sont dues |
| Indicateur à comparer | Prix total et réserve restante | TAEG, nombre de mensualités et total remboursé |
| Contrat de vente | Achat et paiement selon l’accord conclu | Un crédit affecté est lié au bien financé selon les règles applicables |
- Question
- Sortie immédiate
- Achat comptant
- Prix et frais payés sans mensualités de crédit
- Crédit affecté
- Apport éventuel et frais prévus au contrat
- Question
- Coût de financement
- Achat comptant
- Pas d’intérêt de prêt
- Crédit affecté
- Intérêts et frais inclus dans le coût total
- Question
- Trésorerie après l’achat
- Achat comptant
- Réduite du prix payé
- Crédit affecté
- Une part du capital reste disponible, mais des échéances sont dues
- Question
- Indicateur à comparer
- Achat comptant
- Prix total et réserve restante
- Crédit affecté
- TAEG, nombre de mensualités et total remboursé
- Question
- Contrat de vente
- Achat comptant
- Achat et paiement selon l’accord conclu
- Crédit affecté
- Un crédit affecté est lié au bien financé selon les règles applicables
Lire le crédit au-delà de la mensualité
Le TAEG permet de comparer le coût du crédit dans le périmètre défini par les règles applicables. Vérifiez aussi les frais, l’assurance éventuellement proposée, les dates de remboursement et les conditions d’un remboursement anticipé. Pour un crédit affecté, le contrat porte sur l’achat identifié ; un prêt personnel laisse davantage de liberté d’utilisation, mais les offres et coûts doivent être comparés sur les mêmes montants et durées.
Exemple fictif : un prêt de 8 000 € remboursé sur une durée plus longue peut afficher une mensualité inférieure à un prêt plus court tout en coûtant davantage au total. Comparez la somme totale remboursée et votre budget mensuel après assurance, énergie et entretien.
Décider à partir du coût complet de la voiture
Ne consacrez pas toute votre épargne au seul prix d’achat sans prévoir les dépenses immédiates ou récurrentes. À l’inverse, ne considérez pas le crédit comme avantageux uniquement parce qu’il préserve la trésorerie le jour de la vente. Faites votre scénario avec des dépenses réalistes et gardez une marge adaptée à votre situation.
Le calcul du coût de possession rassemble prix d’achat, revente et dépenses d’usage. Pour distinguer crédit et location, consultez le guide crédit auto ou LOA.
Votre prochaine étape
Si vous retenez un financement, examinez le coût total du contrat ; dans les deux cas, gardez une marge pour les dépenses d’usage.
Sources vérifiées le 19 octobre 2026
- Service-Public — Crédit à la consommation : crédit affecté
- Service-Public — Règles du contrat de crédit à la consommation
- DGCCRF — Tout savoir sur le crédit à la consommation
Guide documentaire, sans conseil financier personnalisé ni simulation de crédit. Vérifiez l’offre et les règles en vigueur avant signature.