BUDGETCOMPARATIF
Comparer les garanties d’une assurance auto
Au-delà du prix
Pour comparer deux assurances auto, alignez d’abord les garanties, plafonds, franchises, exclusions et conditions d’indemnisation, puis comparez la prime annuelle et les services.
- 4 minLecture
- 3Sources consultées
- Avant de comparerMoment conseillé
- 01Ce qu’il faut préparer
- 02Ce qu’il faut vérifier
- 03Ce qui doit vous alerter
- 04Quelle décision prendre
Par la rédaction Auto au QuotidienPublié le Sources vérifiées le
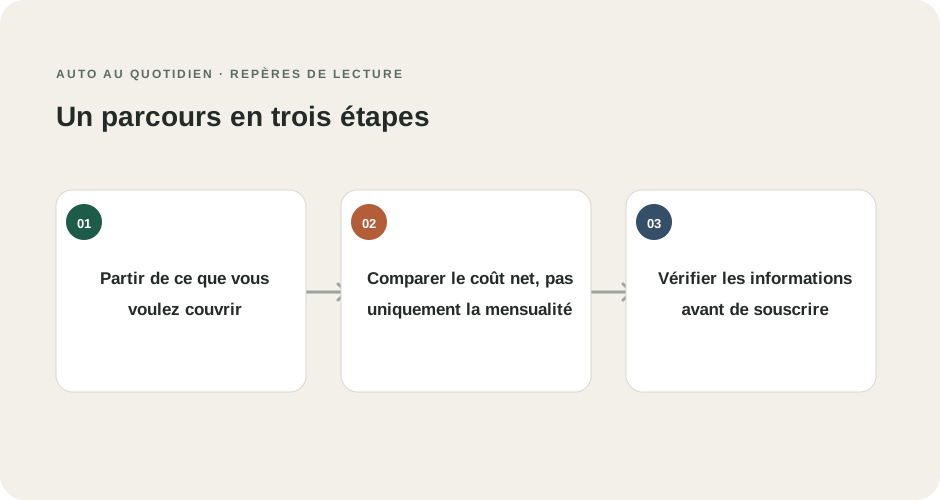
Partir de ce que vous voulez couvrir
Listez les situations qui comptent pour vous : dommages causés à autrui, dommages au véhicule, vol, incendie, bris de glace, assistance, prêt d’un véhicule. Les garanties facultatives, leurs limites et leurs exclusions dépendent du contrat ; un nom de formule ne suffit donc pas à établir ce qui sera indemnisé [2, 3].
| Élément | À relever dans chaque proposition | Question à poser |
|---|---|---|
| Responsabilité civile | Dommages aux tiers couverts | Quels conducteurs et usages sont déclarés ? |
| Dommages au véhicule | Événements couverts et exclusions | Accident responsable, vandalisme ou événement naturel : quelles conditions ? |
| Franchise | Montant par garantie et circonstances | Une franchise différente s’applique-t-elle selon le sinistre ? |
| Valeur d’indemnisation | Règle de calcul et justificatifs demandés | Valeur d’expert, valeur d’achat ou option contractuelle ? |
| Assistance | Distance, panne, accident, véhicule de remplacement | Existe-t-il un seuil kilométrique ou une durée maximale ? |
| Conducteurs et usage | Conducteur principal, secondaires, trajet professionnel | Le contrat correspond-il à l’usage réellement déclaré ? |
- Élément
- Responsabilité civile
- À relever dans chaque proposition
- Dommages aux tiers couverts
- Question à poser
- Quels conducteurs et usages sont déclarés ?
- Élément
- Dommages au véhicule
- À relever dans chaque proposition
- Événements couverts et exclusions
- Question à poser
- Accident responsable, vandalisme ou événement naturel : quelles conditions ?
- Élément
- Franchise
- À relever dans chaque proposition
- Montant par garantie et circonstances
- Question à poser
- Une franchise différente s’applique-t-elle selon le sinistre ?
- Élément
- Valeur d’indemnisation
- À relever dans chaque proposition
- Règle de calcul et justificatifs demandés
- Question à poser
- Valeur d’expert, valeur d’achat ou option contractuelle ?
- Élément
- Assistance
- À relever dans chaque proposition
- Distance, panne, accident, véhicule de remplacement
- Question à poser
- Existe-t-il un seuil kilométrique ou une durée maximale ?
- Élément
- Conducteurs et usage
- À relever dans chaque proposition
- Conducteur principal, secondaires, trajet professionnel
- Question à poser
- Le contrat correspond-il à l’usage réellement déclaré ?
La proposition d’assurance doit notamment présenter les garanties et leurs limites. Pour l’assurance auto, vérifiez aussi les personnes couvertes, le champ territorial, les franchises, les plafonds, les exclusions et les conditions d’assistance [1, 4].
Comparer le coût net, pas uniquement la mensualité
Relevez le montant annuel total, les frais éventuels, les franchises et les plafonds. Comparer les tarifs sans comparer les garanties peut masquer une différence de protection ou de reste à charge après un sinistre [2, 3]. Pour comparer une mensualité, multipliez-la par le nombre de périodes et vérifiez les frais ou régularisations prévus au contrat.
Exemple fictif : deux contrats couvrent le bris de glace, mais l’un comporte une franchise plus élevée et limite le choix du réparateur. Si vous ne comparez que la prime, cette différence reste invisible. Le bon tableau de comparaison ajoute le reste à payer dans chaque scénario.
Vérifier les informations avant de souscrire
La proposition doit correspondre au véhicule, à son lieu de stationnement, aux conducteurs et à l’usage déclaré. Une fausse déclaration ou une omission peut notamment réduire l’indemnité ; une déclaration de mauvaise foi peut rendre le contrat caduc [4]. En cas de doute sur une situation particulière, demandez une réponse écrite à l’assureur.
Pour une occasion que vous vous apprêtez à acheter, lisez aussi notre guide sur le moment de souscription et les documents d’assurance. Le coût de la prime fait partie du budget total de possession.
Votre prochaine étape
Une garantie se compare avec son coût et les dépenses du véhicule, pas avec le seul montant mensuel.
- Préparer l’assurance avant la remise des clés
- Estimer le coût mensuel total de la voiture
- Comparer crédit et LOA sur leur coût total
Sources vérifiées le 19 octobre 2026
- Service-Public — Assurance auto : qu’est-ce que la garantie responsabilité civile ?
- Service-Public — Assurance auto : garanties facultatives et assurance « tous risques »
- DGCCRF — Assurance : les détails à connaître avant de s’engager
- Service-Public — Conclusion d’un contrat d’assurance auto ou moto
Guide comparatif documentaire. Aucun tarif ni classement d’assureurs n’a été relevé. Les garanties sont déterminées par le contrat exact ; ce guide ne remplace pas une analyse de votre situation par l’assureur.